Tu negocio se quemó en 2026: el IVF pone 12 millones en préstamos bonificados para levantarlo
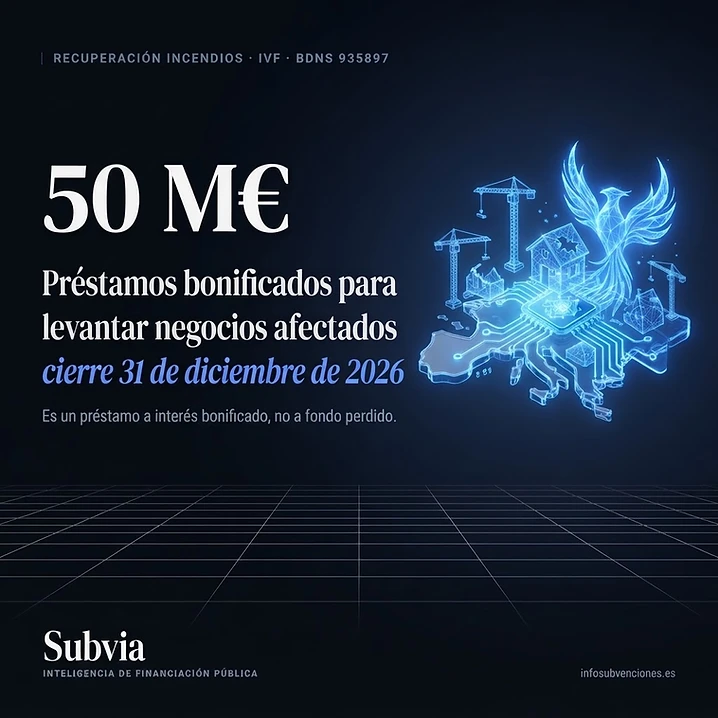
Es un préstamo, no una ayuda a fondo perdido: lo que se bonifica es el tipo de interés. Y con concesión directa por orden de llegada, el calendario real lo marca el presupuesto, no el 31 de diciembre.
La respuesta corta
El IVF ha convocado préstamos bonificados para empresas con establecimiento —o primer establecimiento previsto— en los municipios afectados por los incendios. La ficha BDNS consigna 12.000.000 €; el texto fija un máximo global de 50.000.000 € y 18.000.000 € para 2026. Concesión directa, régimen de minimis, hasta el 31 de diciembre de 2026 o hasta agotar presupuesto.
¿Esto es una subvención o me van a cobrar intereses?
Es un préstamo, no una ayuda a fondo perdido, y esa diferencia reordena toda la conversación: el principal se devuelve. Lo que hace el IVF es bonificar el tipo de interés, es decir, rebajarlo respecto al tipo de mercado. La convocatoria no concreta la magnitud de esa rebaja; el ahorro real solo lo medirás cuando pongas la oferta que te hagan al lado de lo que te da tu banco por el mismo plazo y el mismo importe.
El valor económico de esta convocatoria no está en el nominal del préstamo. Está en el diferencial de tipo multiplicado por el saldo vivo durante toda la vida de la operación. Una rebaja de un punto sobre un préstamo a varios años es dinero contante, y cuanto más largo sea el plazo y más lenta la amortización, más pesa. Pero sigue siendo deuda en tu balance, con su cuadro de amortización. Quien lo mire como si fuera una subvención terminará sorprendido por la primera cuota.
¿Qué pinta aquí el minimis y por qué me debería preocupar?
La convocatoria se tramita en régimen de minimis, y el límite que la normativa europea permite acumular a una misma empresa bajo ese régimen es finito.
No es un tecnicismo de asesoría. Buena parte de las convocatorias autonómicas y estatales para pymes se articulan bajo el mismo régimen, y si el margen está agotado puedes encontrarte con que una ayuda posterior —una que sí sea a fondo perdido— te la recorten o te la denieguen por acumulación. Antes de firmar, pide a tu asesoría el histórico de minimis de la empresa y calcula cuánto margen queda. Es una comprobación de media hora que ahorra un disgusto de meses.
Pedir al IVF, junto con la oferta, el cálculo de lo que esta operación supone a efectos de minimis te permite decidir con el número delante, no a ojo.
¿Quién puede pedir el préstamo del IVF por los incendios?
Aquí hay un matiz que merece lectura lenta. El texto de la convocatoria exige personalidad jurídica: pueden solicitar la financiación personas jurídicas con al menos un establecimiento o sucursal en alguno de los municipios afectados, o cuyo proyecto se destine a instalar allí su primer establecimiento o sucursal. La ficha BDNS, en cambio, identifica como beneficiarios a pymes y personas físicas con actividad económica. Los dos documentos no dicen lo mismo. Si operas como autónomo persona física, resuelve esa discrepancia preguntando al IVF antes de montar el expediente; es la pregunta que decide si merece la pena seguir leyendo.
Se pide además una antigüedad mínima de dos años en el momento de la solicitud y contar al menos con un empleado o un trabajador autónomo societario. Ese requisito no se aplica a la implantación de una persona jurídica de nueva creación con domicilio social en un municipio afectado: ahí la lógica es atraer actividad nueva a la zona, no premiar trayectoria. Para una sociedad recién constituida que quiera instalarse en el perímetro, esta excepción es la vía de entrada.
¿Mi municipio entra en el anexo de zonas afectadas?
La delimitación de municipios, núcleos y zonas afectadas se remite a un anexo de la convocatoria. Es el primer filtro: si tu establecimiento queda fuera del perímetro y tu proyecto no consiste en instalar allí tu primer establecimiento o sucursal, el resto del análisis sobra. Consulta el anexo en las bases oficiales y comprueba el dato antes de dedicar una sola hora a preparar documentación.
Un apunte práctico para quien tenga varios centros: el requisito habla de al menos un establecimiento o sucursal en los municipios afectados. La sede fiscal y el centro productivo no siempre coinciden, así que decide desde el principio con cuál de los dos te presentas y qué documentación acredita esa presencia: licencia de actividad, alta censal del local, contrato de arrendamiento o escritura. Llegar a la solicitud con esa acreditación cerrada evita un requerimiento que, en una línea que puede agotarse antes de la fecha límite, es tiempo perdido.
¿Qué puedo financiar: reconstruir, ampliar o cubrir circulante?
Entran inversiones en activos fijos y necesidades de capital circulante, siempre que correspondan a proyectos de recuperación, reparación, reposición, mantenimiento, ampliación, modernización, diversificación o implantación en los municipios afectados. El abanico es amplio por diseño: desde rehacer lo que se perdió hasta aprovechar el momento para cambiar de escala o de línea de negocio.
Que el circulante esté admitido importa. Después de un siniestro, el problema no siempre es comprar maquinaria; muchas veces es la tesorería mientras la facturación tarda en volver. Y la lista de finalidades admite algo poco habitual: no te obliga a volver exactamente al punto anterior al incendio. Si la reposición literal de lo que había ya no tiene sentido comercial, la diversificación o la modernización caben en el mismo expediente.
Hay exclusiones sectoriales explícitas: actividades ilegales, producción y comercio de tabaco y bebidas alcohólicas destiladas, y empresas de los sectores financiero, inmobiliario y de seguros. Tampoco pueden ser beneficiarias las entidades de derecho público, universidades públicas, organismos autónomos, empresas y sociedades mercantiles públicas, fundaciones públicas ni sociedades participadas mayoritariamente por estas —se consideran sociedades mercantiles públicas aquellas en que más de la mitad del capital pertenece, directa o indirectamente, a una Administración pública—.
¿Y si mi balance no está fino después del incendio?
Este es un punto que conviene afrontar sin rodeos. No se admiten incidencias con entidades financieras en CIRBE ni en registros de impagados. Tampoco fondos propios negativos al último cierre contable, salvo que se acredite la subsanación del desequilibrio a la fecha de solicitud.
Esa salvedad es la puerta que tienes que mirar. Si el último cierre dejó los fondos propios en negativo, no estás automáticamente fuera: lo que se exige es acreditar que el desequilibrio está corregido cuando presentas la solicitud. Una ampliación de capital, una aportación de socios o una conversión de préstamo participativo son las vías habituales, y todas requieren tiempo notarial y registral. Si ese es tu caso, empieza por ahí y no por el formulario. Un incendio que destruye activos puede dejar el patrimonio neto en rojo precisamente en el ejercicio en que más necesitas financiación; la convocatoria lo reconoce, pero te traslada a ti la carga de demostrar que ya lo has arreglado.
Se exige también contar, o estar en disposición de contar, con todas las licencias, autorizaciones y permisos necesarios para la ejecución del proyecto. Y cuidado con las prohibiciones generales para obtener subvenciones: se extienden a empresas que sean continuación, por transformación, fusión o sucesión, de otras afectadas por ellas, y a las agrupaciones cuando concurran en cualquiera de sus miembros. Una reestructuración societaria reciente no limpia el historial.
¿Cuánto tiempo tengo de verdad?
Sobre el papel, hasta el 31 de diciembre de 2026. En la práctica, el plazo puede cerrarse antes si se agota el presupuesto. Las solicitudes pueden presentarse desde el día siguiente a la publicación en el DOCV.
Que el plazo pueda terminar antes de la fecha límite cambia tu planificación. En una concurrencia competitiva puedes afinar la memoria durante semanas, porque todas las solicitudes se valoran juntas al cerrar el plazo. Aquí, el cierre anticipado por agotamiento del presupuesto es una posibilidad real: con 18.000.000 € para 2026 y la demanda previsible tras un siniestro, la cuenta sale rápido.
La tramitación es electrónica, a través de la sede del IVF en https://prestamos.ivf.es. Revisa hoy que el certificado del representante está vigente y que los poderes están al día. Son dos trámites que parecen menores hasta que bloquean la firma un viernes por la tarde, y en una línea que puede agotarse ese viernes puede costar el expediente.
¿Qué me van a pedir después de firmar?
El cumplimiento de los requisitos se acredita firmando la declaración responsable que figura como anexo, y el IVF puede comprobar los datos en cualquier momento. Que la entrada sea ágil no significa que el control desaparezca. Los beneficiarios deben justificar ante el IVF el cumplimiento de los requisitos y condiciones y someterse a las comprobaciones de los órganos de control.
Existe además la obligación de reintegrar el importe bonificado en caso de revocación total o parcial y unilateral de la bonificación. Traducido: si la bonificación se revoca, hay que devolver el importe bonificado. Guarda facturas, contratos y justificantes desde el primer día, ordenados por partida; una declaración responsable firmada con prisa es exactamente lo que un control va a contrastar línea por línea.
El texto menciona también un aval de AFIN-SGR por el 100 % del nominal y los intereses ordinarios, sin que pueda determinarse en qué supuesto opera. Merece una pregunta directa al IVF, porque el coste y los requisitos de un aval condicionan el ahorro neto de la operación: un diferencial de tipo atractivo puede quedar muy recortado si la cobertura tiene comisiones que no has puesto en la hoja de cálculo.
La base normativa son los Decretos 114/2026, 127/2026 y 135/2026 del Consell. Tenlos a mano: son el marco al que remitirá cualquier requerimiento posterior.
Nuestro consejo
Trátalo como una decisión de financiación, no como una solicitud de ayuda. El orden correcto es este: comprobar que tu municipio está en el anexo, revisar el CIRBE y los fondos propios del último cierre, calcular el margen de minimis disponible y solo entonces pedir la oferta. Si al comparar el tipo bonificado con el de tu entidad el diferencial es estrecho, puede no compensar.
Si el diferencial es amplio y además necesitas circulante, la decisión se simplifica mucho. Prepara la documentación en paralelo, no en serie: mientras resuelves un desequilibrio patrimonial puedes ir reuniendo licencias y presupuestos de proveedores. El reloj aquí lo marca el crédito disponible, no el calendario.
Para situarlo: 14 convocatorias abiertas en la base de Subvia incluyen «préstamos» en su título (Datos de Subvia, 19/10/2026). Si tu proyecto no encaja en esta, hay alternativas de financiación pública que sí pueden hacerlo; tienes el detalle de esta línea en la ficha de la convocatoria y el resto en el buscador de ayudas.
Y si lo que buscas es inversión productiva en otra comunidad, hay convocatorias con lógicas distintas que merece la pena mirar: Baleares financia renovables, baterías y recarga con el Factor de Insularidad o Castilla y León pone 2,5 millones para que su pyme venda fuera. Comparar instrumentos antes de elegir uno es, casi siempre, el trabajo mejor pagado del proceso.
Fuentes
- infosubvenciones.es — consultado el 2026-10-19
- infosubvenciones.es — consultado el 2026-10-19
- prestamos.ivf.es — consultado el 2026-10-19
Fuentes
Todo dato numérico o de calendario de este artículo procede de estas fuentes, consultadas en la fecha que consta. Los plazos se corrigen por resolución posterior: si la fecha de consulta es antigua, ábrelas.
- infosubvenciones.esAbrir la fuente oficialConsultada el
- infosubvenciones.esAbrir la fuente oficialConsultada el
- prestamos.ivf.esAbrir la fuente oficialConsultada el
Elaborado a partir de los datos publicados en la BDNS. Consulta la ficha oficial antes de decidir.
Leer una convocatoria no es lo mismo que decidir.
Este artículo te dice qué hay publicado. Lo que no te dice es si a tu empresa le compensa, porque eso depende de datos que solo tienes tú. Cinco preguntas y lo miramos con las bases delante. Sin tarjeta.